Restoranda Porsiyon Maliyeti Nasıl Hesaplanır? Reçete Kartıyla Doğru Menü Fiyatı
Menü fiyatını belirlerken çoğu işletme önce çevresine bakar: “Karşıdaki köfteci kaça satıyor?” Oysa doğru fiyatın başlangıç noktası rakibin menüsü değil, kendi tabağınızdaki maliyettir. Bir porsiyonun size kaça mal olduğunu bildiğinizde hem müşterinize adil bir fiyat verir hem de kârınızı güvenle korursunuz.
Malzeme fiyatlarının sık değiştiği dönemlerde bu hesabı güncel tutmak, doğru fiyatın anahtarıdır. Bu yazıda porsiyon maliyetinin nasıl hesaplandığını, reçete kartının neden bu işin temeli olduğunu ve alış fiyatları değiştiğinde menü fiyatını nasıl güncel tutacağınızı bir örnekle anlatıyoruz.
Porsiyon maliyeti nedir?
Porsiyon maliyeti, bir tabağı hazırlamak için kullanılan bütün malzemelerin alış fiyatı üzerinden toplam tutarıdır. Kira, elektrik ve personel gibi giderler bu hesaba girmez; onlar ayrıca izlenir. Porsiyon maliyetini satış fiyatına böldüğünüzde maliyet oranını bulursunuz. Bu oran, ürünlerin kârlılığını tek bakışta karşılaştırmanızı sağlar.
Maliyet oranının “doğru” değeri işletmenin türüne, konumuna ve fiyat politikasına göre değişir. Önemli olan, kendi hedef oranınızı belirlemeniz ve her ürünün bu hedefin neresinde durduğunu bilmenizdir.
Reçete kartı: hesabın temeli
Porsiyon maliyetini hesaplamanın güvenilir yolu, her ürün için yazılı bir reçete kartı tutmaktır. Reçete kartında dört bilgi bulunur:
- Malzeme listesi: Tabağa giren her şey, sos ve garnitür dahil.
- Miktar: Gram, mililitre ya da adet olarak; “bir avuç” ya da “göz kararı” değil.
- Fire payı: Ayıklama, kemik, pişme ya da porsiyonlama sırasında kaybolan miktar.
- Güncel birim fiyat: Son alış faturasındaki fiyat.
Reçete kartı yalnız maliyet hesabına yaramaz. Mutfakta her porsiyonun aynı miktarla hazırlanmasını da sağlar; müşteri bugün de geçen hafta da aynı tabağı alır.
Örnek: ızgara köfte porsiyonu
Aşağıdaki rakamlar hesabın mantığını göstermek için seçilmiş örnek değerlerdir, piyasa fiyatı değildir.
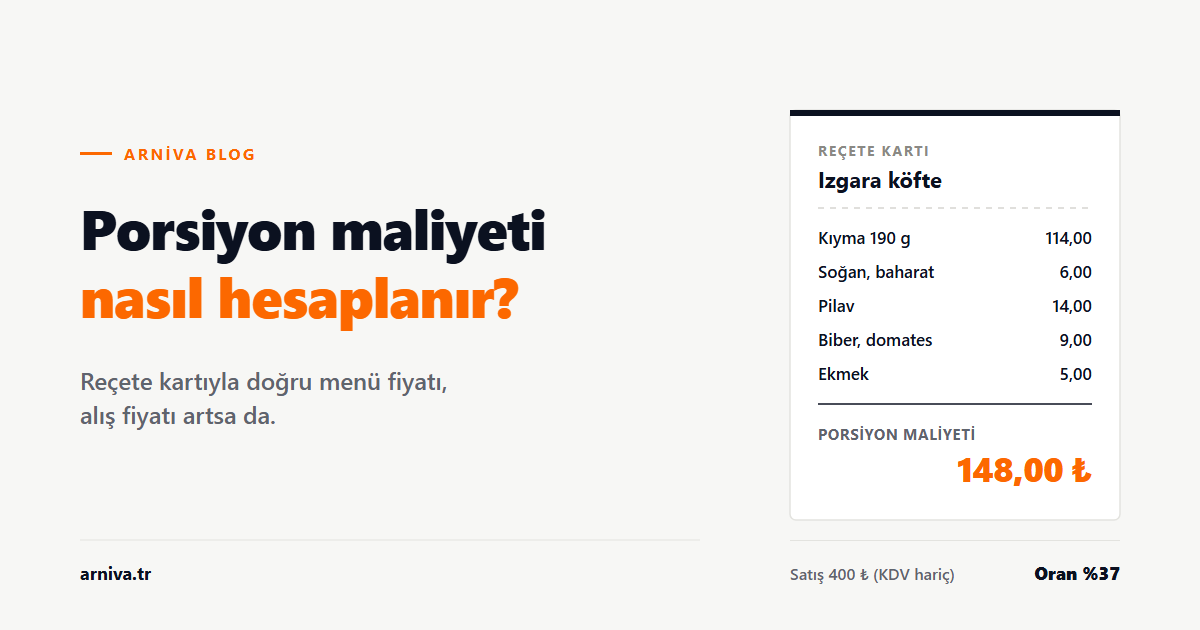
- Kıyma: 180 gram köfte için yoğurma ve şekil vermedeki kayıpla birlikte 190 gram kullanılıyor. Kilogramı 600 TL ise 0,190 × 600 = 114,00 TL.
- Soğan ve baharat: 6,00 TL
- Pilav: 14,00 TL
- Közlenmiş biber ve domates: 9,00 TL
- Ekmek: 5,00 TL
Toplam porsiyon maliyeti 148,00 TL. Bu tabağın KDV hariç satış fiyatı 400 TL ise maliyet oranı 148 ÷ 400 = yüzde 37 olur. Hesabı KDV hariç fiyatla yapmak önemlidir; tahsil edilen KDV işletmenin geliri değildir.
Fire payı hesabı netleştirir: kıyma reçeteye fire olmadan 180 gram yazılsaydı maliyet 142 TL görünürdü. Porsiyon başına 6 TL küçük bir fark gibi durur; ayda bin porsiyonda 6.000 TL eder ve doğru reçete bunu baştan görünür kılar.
Alış fiyatı değişince
Şimdi kıymanın kilogram fiyatının yüzde 15 artarak 690 TL olduğunu düşünelim. Kıyma maliyeti 0,190 × 690 = 131,10 TL'ye çıkar, porsiyon maliyeti 165,10 TL olur. Menü fiyatı değişmezse maliyet oranı yüzde 37'den yüzde 41,3'e yükselir. Aynı oranı korumak için KDV hariç fiyatın yaklaşık 446 TL olması gerekir.
Tek bir ürün için bu hesap kolaydır. Zorluk, menüde onlarca ürün ve her birinde ortak malzemeler olduğunda başlar. Kıymanın fiyatı değiştiğinde köfte, lahmacun, mantı ve kıymalı pide aynı anda etkilenir. Reçeteler sisteme kayıtlıysa yeni alış fiyatı bütün bu ürünlerin maliyetine birlikte yansır. Böylece onlarca ürünü tek tek yeniden hesaplamanıza gerek kalmaz.
Doğru hesabın beş alışkanlığı
- Fireyi hesaba katın. Reçeteye mutfakta gerçekten kullanılan brüt miktarı yazmak, maliyeti olduğu gibi gösterir.
- Güncel alış fiyatıyla çalışın. Son faturadaki fiyatla yapılan hesap, bugünün kararına sağlam bir temel olur.
- Küçük kalemleri de ekleyin. Sos, yağ, ekmek ve paket servis kabı tek başına küçüktür, toplamda belirleyicidir.
- İkram ve zayiatı kaydedin. Düşen tabak, geri dönen sipariş ve personel yemeği kayda geçtiğinde stok ile satış birbirini tutar.
- Porsiyonu tartıyla verin. Reçetedeki gramaj tabağa da aynen konduğunda hesap mutfakta da geçerli olur.
Reçete kartı mutfak ile kasa arasındaki anlaşmadır. Kasadaki fiyat, mutfakta uyulan reçeteye dayanır.
Hesaptaki tüketimi sayımla karşılaştırın
Reçeteler sisteme girildiğinde, bir dönemde satılan porsiyonlardan “olması gereken” malzeme tüketimi hesaplanabilir. Bunu dönem sonu sayımında bulunan gerçek tüketimle karşılaştırmak, maliyet kontrolünün en etkili adımlarından biridir. Aradaki fark fireden, ikramdan, hatalı porsiyondan ya da kayda geçmeyen çıkışlardan kaynaklanır. Farkı her hafta izleyen işletme, gereken düzeltmeyi ay sonunu beklemeden aynı hafta yapar.
Başlamak için bütün menünün reçetesinin hazır olması gerekmez. En çok satan ürünler kârı en çok etkileyen ürünlerdir; ilk reçeteleri onlar için yazın, sonra menünün geri kalanına geçin.
Arniva'da nasıl çalışıyor?
Arniva Restoran POS'ta stok takibi ve reçete yönetimi (Cost Üretim) bir arada çalışır. Satın alma yönetimi ve günlük maliyet takibiyle alış fiyatları kayıt altında kalır; satış raporlarında ürün bazlı analiz ve maliyet kontrolü yapılır. Maliyete göre yeni fiyat belirlendiğinde akıllı fiyat güncelleme ile değişiklik tek panelden şubelere, POS cihazlarına, QR menülere ve online sipariş platformlarına yansır.
İşletmenizde nasıl kurulacağını görmek isterseniz restoran ve akıllı fiyat güncelleme sayfalarımızı inceleyebilir, demo talep edebilirsiniz. Sorularınız için 0850 307 80 80 numarasından bize ulaşabilirsiniz.